Permasalahan kepemilikan rumah di Indonesia menjadi perbincangan bertahun-tahun yang tak kunjung usai. Terakhir, ramai dibincangkan sebagian besar milenial dan gen-z kesulitan untuk membeli rumah — khususnya mereka yang berada di dalam kelas menengah-ke bawah. Faktanya, isu pemenuhan kebutuhan primer (papan) tersebut memang cukup kompleks.
Mengutip data Survei Sosial Ekonomi Nasional 2023, backlog kepemilikan rumah masih 13,56% atau hampir 10 juta rumah tangga di Indonesia tidak memiliki rumah. Selain backlog, kualitas hunian juga menjadi perhatian. Pada tahun 2023, sekitar 36,85% atau 26,92 juta rumah tangga di Indonesia masih menempati rumah yang tidak layak huni.
Bukan tak mungkin mendapatkan penyelesaian, sejumlah solusi terus digencarkan, baik oleh pemerintah maupun pelaku bisnis swasta. Salah satunya oleh platform proptech MilikiRumah. MilikiRumah mendorong kepemilikan rumah di Indonesia dengan cara membantu populasi underbanked untuk membangun credit profile mereka.
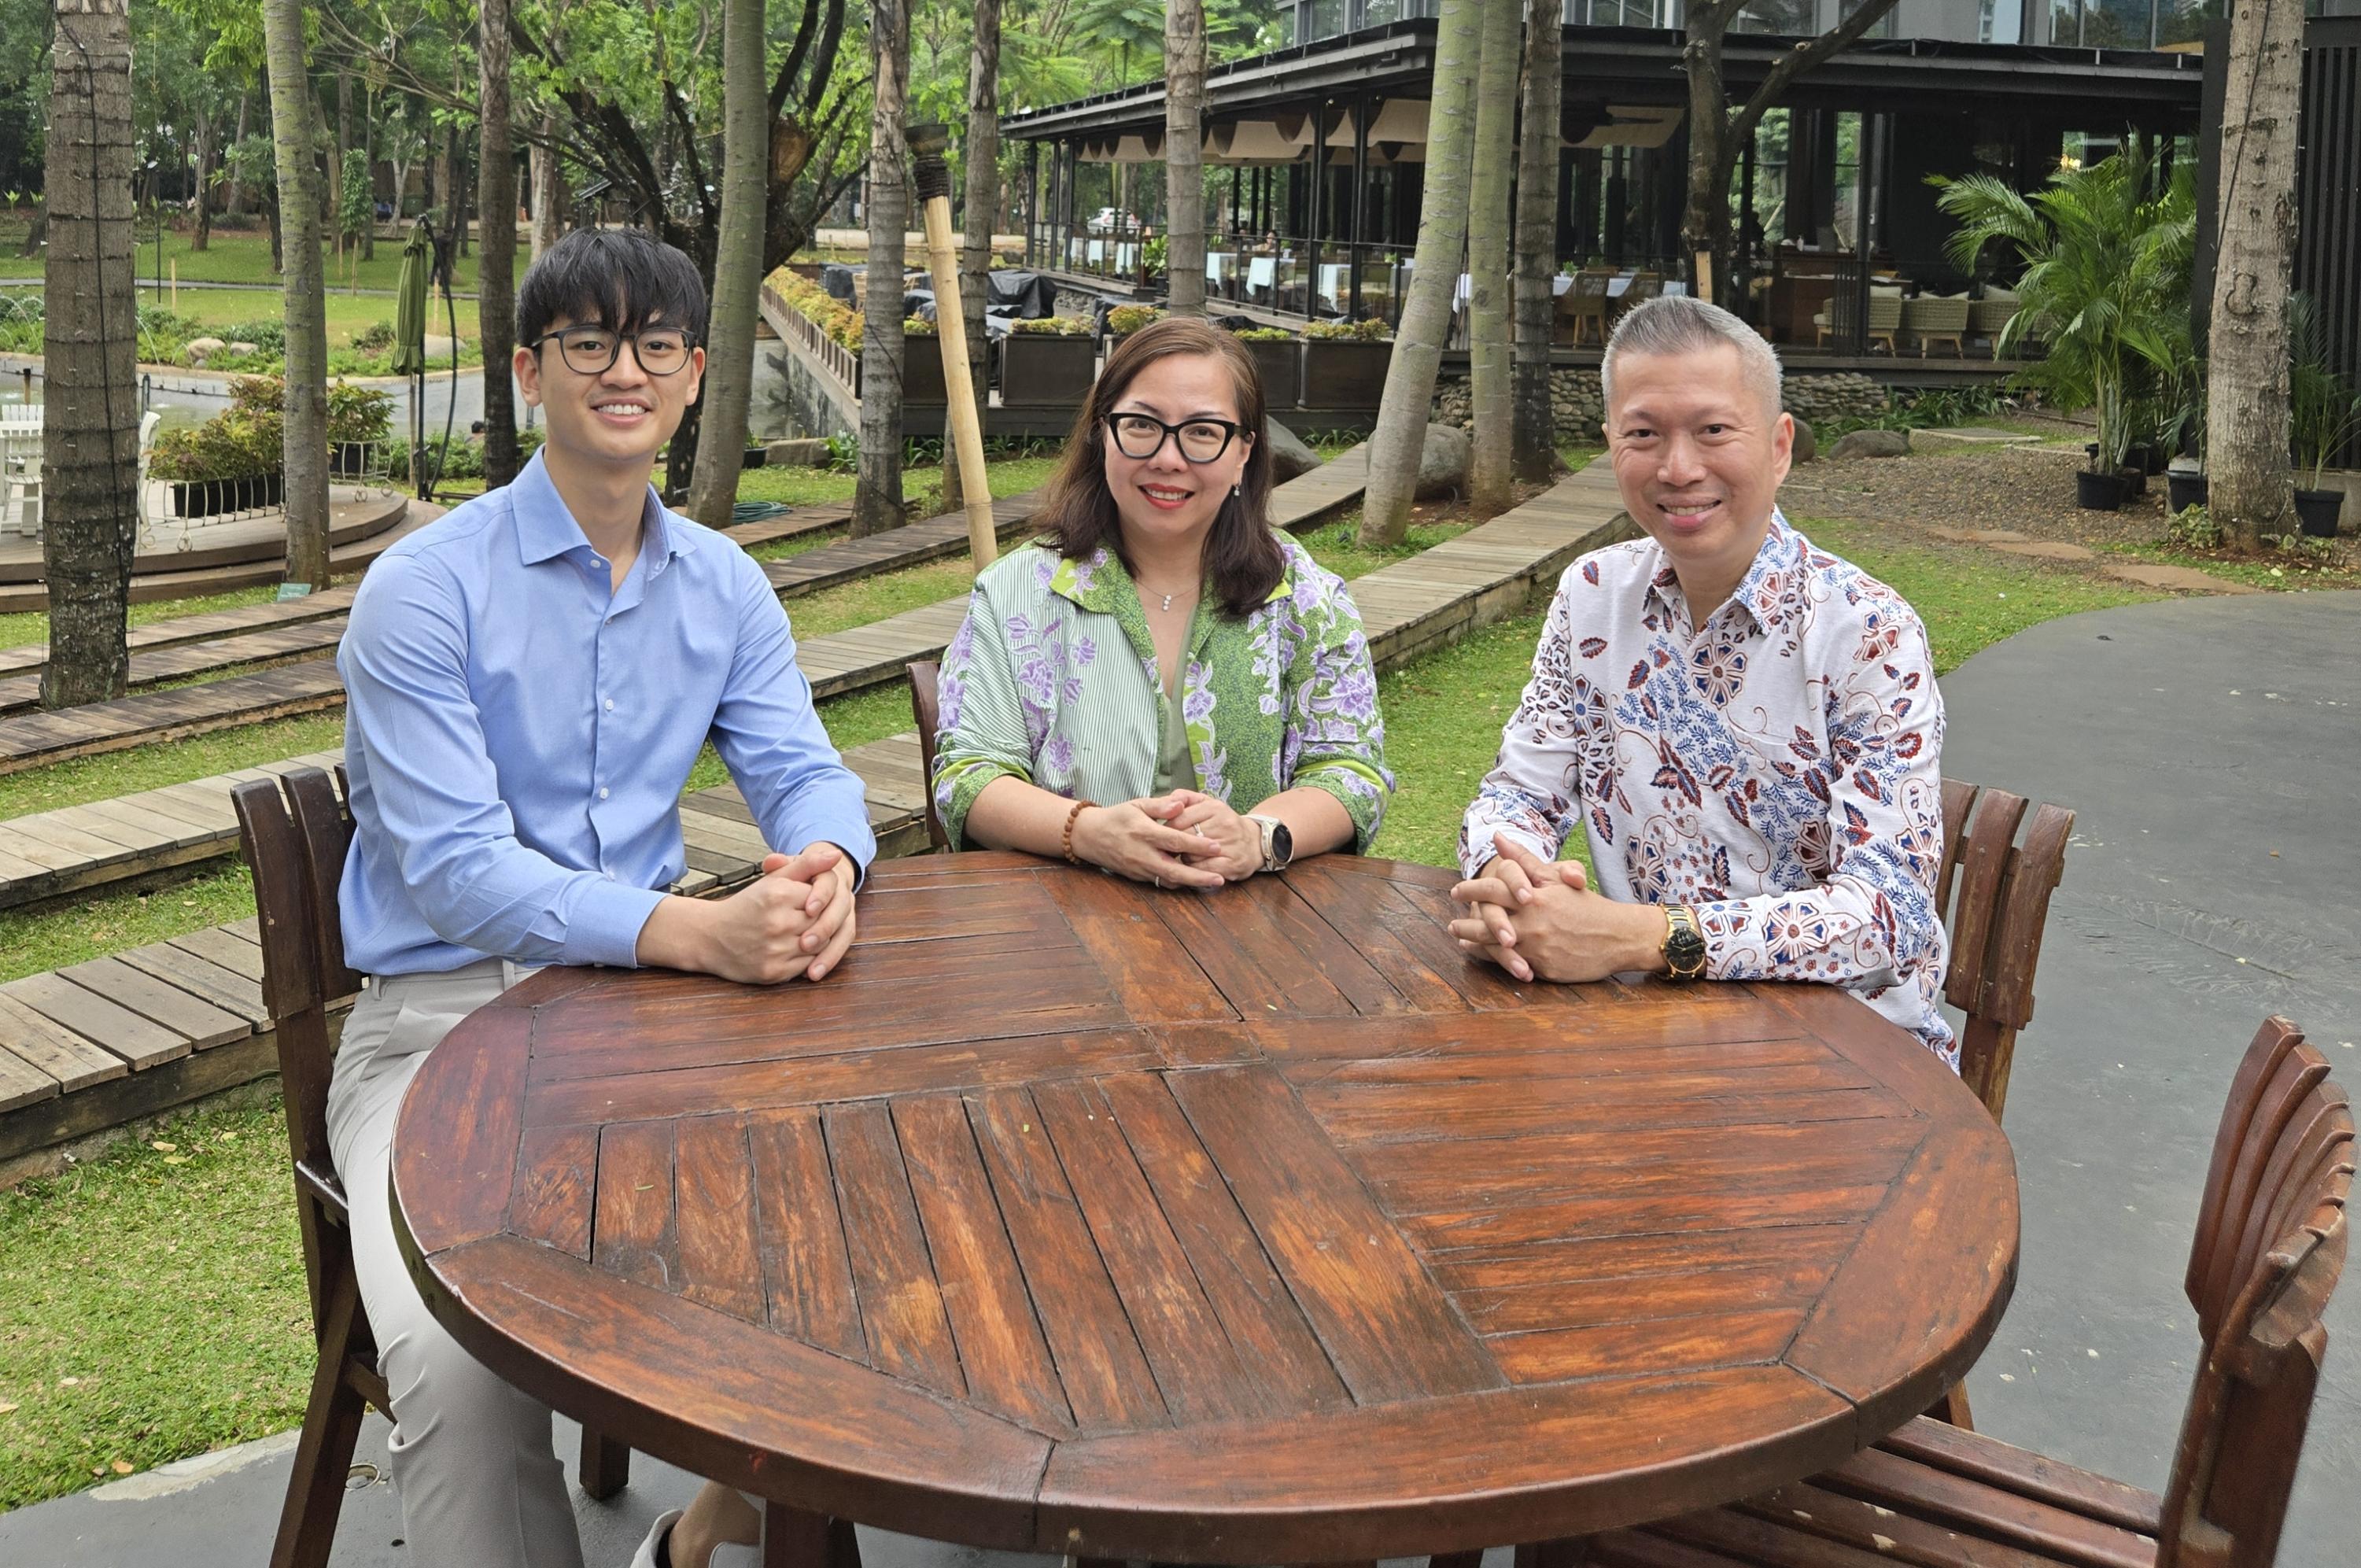
Untuk lebih lengkapnya, DailySocial.id berkesempatan untuk berbincang dengan Co-Founder & CEO MilikiRumah Winston Lee.
Dimulai dari pengalaman panjang di industri
Winston bersama dengan co-founder MilikiRumah, yakni Marine Novita dan Lau Xin Yuan selama belasan tahun. Mereka merasa sudah paham betul bagaimana proses interaksi hingga kerja sama antar pelaku industri, baik di sisi pengembang perumahan, agen properti, perbankan, hingga regulator. Dari perjalanan tersebut, mereka menyadari adanya ‘elephant in the room’ yang sering terlewatkan.
“Kami sadar ada blue ocean yang begitu besar di luar sana, yaitu populasi underbank di Indonesia. Dalam market Indonesia yang besar ini, baru 23% saja yang benar-benar sudah mampu mengakses layanan perbankan konsumen. Jauh lebih kecil dibanding Thailand 37%, Malaysia 45%, dan Singapura 60%. Kami tidak bermimpi bisa menjangkau semua populasi underbank ini menjadi bankable semua. Cukup dengan menyentuh kehidupan 1-2% dari populasi ini saja network effect yang ditimbulkan akan luar biasa,” ujar Winston.
Sebelumnya Winston merupakan salah satu petinggi grup proptech PropertyGuru, ia bekerja hampir 10 tahun di perusahaan tersebut sebelum akhirnya aktif di dunia investasi. Sementara Marine sempat menjadi Country Head layanan proptech Rumah.com selama 7 tahun.
“Hunian adalah kebutuhan dasar yang masih jauh dari cukup untuk terpenuhi. Artinya, tantangan terbesarnya bukan distribusi atau promosi tapi produk yang benar-benar bisa menjawab kebutuhan masyarakat,” imbuh Winston.
Solusi skoring kredit calon pemilik rumah
Cara kerja platform MilikiRumah ialah dengan menggunakan algoritma AI untuk menilai kelayakan kredit seseorang di samping skor kredit konvensional. Ini mencakup analisis sumber data alternatif seperti tes psikometri, perilaku belanja online, dan reputasi di media sosial. Mereka juga mengaplikasikan teknologi machine learning untuk menganalisis perilaku penyewa dan pola pembayarannya guna memprediksi kemungkinan gagal bayar atau keluar lebih awal, memungkinkan pengelolaan dan dukungan yang proaktif.
“Ketika seseorang on-board menjadi pengguna layanan kami, mereka bukan hanya menjadi seorang penyewa tanpa roadmap yang jelas. Kami ingin menjadikan mereka menjadi pemilik rumah sekaligus nasabah yang bonafid dan bernilai di hadapan bank dan lembaga keuangan. Kami ingin pintu-pintu lain juga terbuka untuknya,” jelas Winston.
Untuk merealisasikan hal tersebut, ada sejumlah hal yang coba disuguhkan MilikiRumah kepada pengguna:
- Platform MilikiRumah mampu menyeleksi dan memprediksi kapasitas finansial, karakter, dan komitmen seseorang yang mungkin luput dari sistem yang dimiliki lembaga keuangan.
- MilikiRumah hanya menawarkan hunian terbaik dengan potensi nilai tinggi di masa depan. Konsepnya dengan mengembangkan sistem in house sehingga dapat melakukan penilaian dengan robust.
- MilikiRumah mengintegrasikan skema sewa dengan kepemilikan yang berjenjang, dilengkapi dengan program keuangan yang tailored untuk masing-masing pengguna.
- MilikiRumah memastikan sistem align dengan lembaga keuangan untuk pengalaman pengguna yang seamless dan terbimbing.
Cara kerja ini yang disebut dengan model rent-to-own atau mudahnya disebut dengan “pra-KPR”. Sistem MilikiRumah didesain untuk memperjuangkan mereka yang layak untuk dibantu agar dapat memiliki rumah. Mereka yang bekerja keras, bertanggung jawab, dan ingin memberi yang terbaik bagi keluarga.
“Anggaplah layanan kami ini seperti sebuah program diet. Baju yang keren itu sudah bisa langsung dipakai, tapi supaya benar-benar jadi pas di badan untuk seterusnya pengguna harus disiplin dalam pola makan, olahraga dan lain sebagainya,” imbuh Winston.
Rendahnya literasi dan kedisiplinan dalam mengelola keuangan pribadi dan keluarga adalah masalah besar, termasuk di Indonesia. Tidak ada hal yang lebih memotivasi seseorang untuk berubah selain cita-cita tentang hunian.
“Kami paham hunian bukan cuma susunan batu bata dan atap: hunian adalah tentang keluarga, tentang nilai-nilai, gaya hidup, pencapaian dan martabat seseorang, terlebih bagi budaya-budaya serumpun seperti Indonesia. Kami memasukan unsur stick and carrot ke dalam program rent-to-own ini agar pengguna terus termotivasi untuk belajar dan disiplin sehingga kondisi keuangan mereka secara keseluruhan membaik, dan peluang-peluang menjadi terbuka untuk mereka,” ujarnya.
Tanggapan tentang persaingan proptech yang sengit
Para founder MilikiRumah meyakini bahwa masalah hunian itu sangat kompleks, tidak bisa dijawab hanya dengan banyaknya page views dan canggihnya tech stacks. Atas dasar itu, mereka mengatakan proptech di Indonesia tidak bisa dijalankan oleh mereka yang asing dengan ekosistem dan orang-orang yang ada di dalamnya. MilikiRumah memosisikan diri untuk memungkinkan industri properti dan keuangan untuk menyentuh populasi underbanked.
Mereka mencoba menjadi buffer yang menyaring dan menghubungkan mereka yang selama ini belum bisa mengakses layanan KPR untuk membuktikan kelayakan diri mereka. MilikiRumah juga membantu layanan keuangan seperti bank untuk menjustifikasi penyaluran kredit dengan merekam track record calon nasabah mereka. Sementara bagi developer, mereka membantu agar leads prospektif yang sudah demikian sulitnya dikumpulkan, tidak menjadi sia-sia hanya karena mereka dianggap belum layak oleh bank.
“Transaksi properti itu nilainya besar, urusannya banyak, dan rumit. Mengambil bagian di dalamnya sambil menjaga skalabilitas bukan hal yang mudah. Karena itu yang dibutuhkan bukan hanya kemampuan teknologi tapi juga pengalaman dan pengetahuan yang mendalam, harus tahu segala celah dan liku-likunya,” tegas Winston.
Program baru pemerintah mendorong kepemilikan rumah
Menurut Winston, pembentukan Kementerian Perumahan dan Kawasan Permukiman serta kehadiran kementerian koordinator terkait sangat diapresiasi oleh industri properti. Pemerintah juga mencanangkan target yang optimis, penyediaan 3 juta rumah per tahun. Ini 15x lipat dari capaian rekor FLPP di tahun 2023. Dengan target yang begitu besar, tidak mungkin pemerintah hanya mengandalkan APBN dan skema yang begitu-begitu lagi. Apalagi, kehadiran BP Tapera juga malah mengundang kontroversi.
Tercapainya target 3 juta rumah tidak akan terwujud tanpa akses pembiayaan, di mana pekerjaan tetap dan kolektabilitas menjadi salah satu pertimbangan utama dalam meloloskan pengajuan KPR. Karena itu, banyaknya masyarakat yang memiliki penghasilan dari bidang informal, serta banyaknya masyarakat yang terlilit oleh pinjaman online akan menjadi tantangan pemerintah.
Hasil Survei Angkatan Kerja Nasional (Sakernas) Februari 2024 menunjukkan bahwa dari 142 juta orang yang bekerja, sebanyak 59% penduduk yang bekerja di kegiatan informal (84,13 juta orang). Data Pefindo mengindikasikan lebih dari 14 juta warga Indonesia terlilit pinjol dengan non-performing loan mencapai 5% dan hampir dari setengahnya ada di rentang usia 21-30 tahun. Data-data ini menjadi alarm besarnya jumlah calon nasabah yang berisiko tidak bisa mendapat akses pendanaan untuk memenuhi kebutuhan hunian.
“Secara umum, tantangan-tantangan ini justru menjadi lahan subur untuk inovasi seperti MilikiRumah yang menjawab tepat di akar permasalahannya. Satu hal yang kami tunggu bersama dengan pelaku industri lain adalah terobosan pemerintah seputar bea dan pajak,” jelas Winston.
Dampak jangka panjang yang ingin diraih MilikiRumah
Beberapa sumber menyebutkan bahwa industri properti punya efek multiplier terhadap 185 sub sektor lain seperti konstruksi, furnitur, dan lain sebagainya. Industri properti diperkirakan menghidupi 19 juta pekerja.
“Nah, sekarang kita ingat lagi bahwa di luar sana potensi industri properti masih sangat luas. Kontribusi dari kredit perumahan (KPR) terhadap GDP di Indonesia hanya sekitar 5% jauh lebih kecil dibanding negara lain misalnya Hong Kong di atas 80%, atau negara tetangga Malaysia 36% dan Thailand 16%,” imbuhnya.
Lebih jauh lagi, pengguna MilikiRumah yang “lulus” dari program ini dari yang tadinya ditolak oleh perbankan akan menjadi mampu untuk mengakses berbagai layanan keuangan baik itu yang konsumtif atau juga yang produktif, bahkan bukan tidak mungkin lulusan kami nantinya membuka lapangan kerja.
“Terakhir, industri properti memiliki posisi sangat strategis dan penting, bukan hanya dalam perekonomian, tapi juga urusan kebangsaan. Lee Kuan Yew, founding father negara Singapura mengatakan pentingnya kepemilikan rumah untuk menumbuhkan rasa memiliki terhadap bangsa dan memastikan kondisi sosial masyarakat yang stabil di tengah keragaman suku yang ada,” tutup Winston.


Leave a Reply