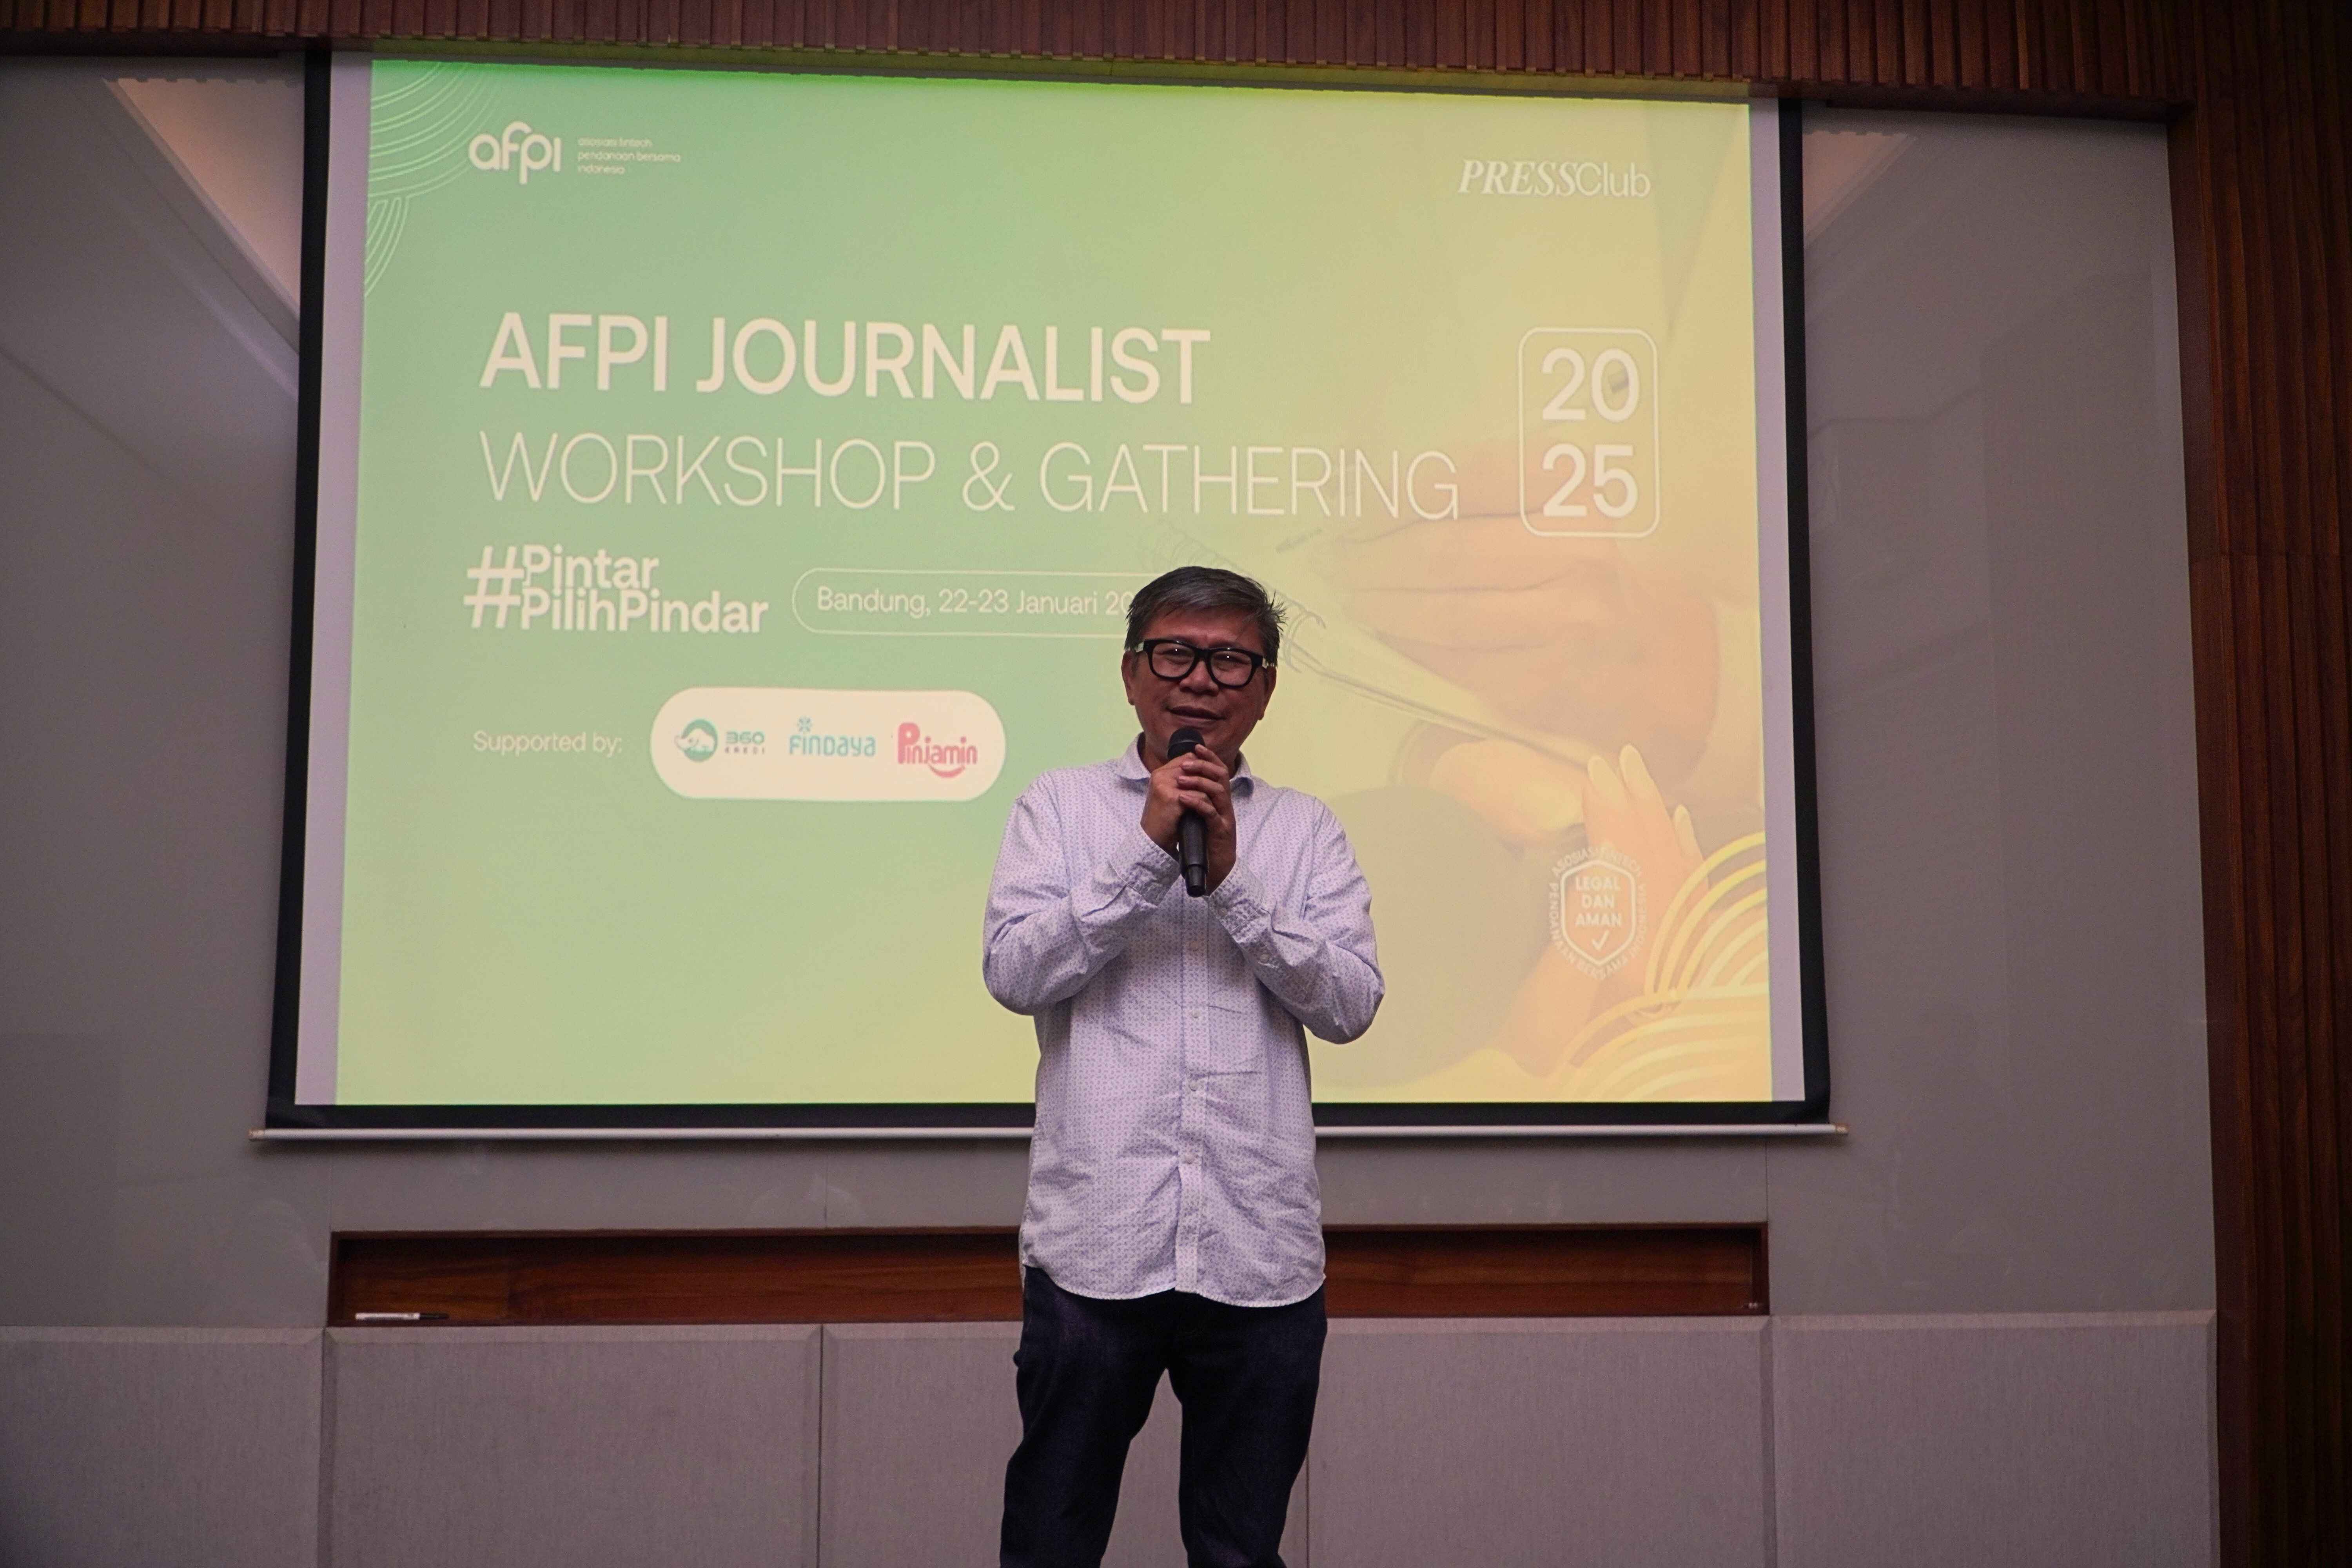
Asosiasi Fintech Pendanaan Indonesia (AFPI) bersama dengan Otoritas Jasa Keuangan (OJK) akhir-akhir ini cukup disibukkan dengan sosialisasi terminologi baru untuk menjuluki pemain di industri ini, melalui istilah Pindar (Pinjaman Daring). Ketua Umum AFPI Entjik S. Djafar dalam sebuah kesempatan temu media (22/1) mengatakan, bahwa ini bukan sekadar rebranding tapi menjadi upaya reposisi untuk memisahkan Pindar sebagai pemain industri yang berlisensi dan diregulasi dengan “Pinjol” yang dinilai lebih banyak identik dengan layanan ilegal.
Pesan yang ingin disampaikan, Pindar adalah layanan pinjaman digital yang memiliki tata kelola baik, dengan mematuhi seluruh kriteria yang telah ditentukan oleh regulasi. Berbeda dengan pemain ilegal yang sebagian besar banyak melangkahi batasan-batasan yang telah ditentukan OJK. Misalnya terkait dengan penagihan, dari banyak berita yang beredar sering kali ditemukan kasus penagihan yang semena-mena dilakukan oleh Pinjol — padahal jika mengacu pada POJK 40/2024 sebagai beleid terbaru yang mengatur fintech lending, penagihan ini memiliki mekanisme dan batasan.
Misalnya terkait dengan waktu penagihan, regulasi hanya membolehkan dilakukan dari pukul 08.00 s/d 20.00, lalu harus menekankan pada etika kesopanan. Bahkan tim penagih sebelum diterjunkan harus mengikuti pelatihan dan sertifikasi, sehingga terdaftar resmi.
Tidak hanya terkait penagihan, akses ke perangkat pengguna pun sangat dibatasi oleh regulasi. Penyelenggara Pindar dilarang mengakses data pribadi seperti kontak, foto, sampai dokumen pribadi. Hanya diperbolehkan akses ke kamera dan mikrofon untuk keperluan eKYC, serta lokasi untuk memastikan keabsahan wilayah peminjam. Jika ada yang minta akses ke komponen lain dari perangkat, bisa dipastikan bahwa itu Pinjol yang melakukan bisnis secara ilegal.
“Pengenalan istilah ‘Pindar’ bertujuan untuk mempermudah masyarakat membedakan layanan yang legal dan pinjol ilegal. Melalui inisiatif ini, kami ingin membantu masyarakat mengenali platform yang terdaftar dan diawasi oleh OJK sehingga mereka dapat mengakses layanan keuangan secara aman dan bertanggung jawab,” ujar Entjik.
Masih terus mengupayakan inklusi keuangan
Per saat ini, di OJK terdaftar 97 penyelenggara Pindar yang secara produk dibagi ke dalam klaster produktif (42), multiguna (48), dan syariah (7). Hingga September 2024, industri ini telah menyalurkan total akumulasi pendanaan sebesar Rp978,4 triliun ke pada 137,35 juta peminjam. Terlebih dikatakan kurang lebih 30%-nya saat ini mengarah ke pinjaman produktif sebagai alternatif pendanaan modal untuk UMKM.
Turut hadir di acara Ketua Bidang Humas AFPI Kuseryansyah yang mengatakan bahwa reposisi Pindar ini berpotensi besar membawa pemain industri yang terdaftar di posisi kepercayaan diri untuk menyalurkan pinjaman yang layak.

Dengan menekankan Pindar sebagai layanan pinjaman berbasis teknologi yang bertanggung jawab, Kuseryansyah optimis ke depan industri ini akan terus memberikan dampak yang lebih besar kepada perekonomian di Indonesia. Sesuai semangatnya, Pindar hadir sebagai layanan alternatif untuk kalangan undeserverd dan unbankable yang saat ini jumlahnya diperkirakan sampai 132 juta jiwa atau setara 71% individu produktif di Indonesia.
Selain menargetkan individu, Pindar juga ingin berkontribusi pada perkembangan UMKM di Indonesia dengan memberikan alternatif pinjaman — khususnya di tingkat mikro dan kecil. Dari data yang disampaikan saat ini ada sekitar 46,6 juta UMKM yang belum memiliki akses ke kredit dengan proyeksi kesenjangan mencapai Rp124,8 triliun.
AFPI juga terus berkolaborasi dengan regulator untuk memerangi Pinjol ilegal yang seringkali memakan korban. Edukasi yang menyeluruh ini dinilai menjadi kunci, karena para pemain Pindar idealnya tidak akan melakukan hal-hal yang berisiko membuat nasabah terjerat kasus yang kompleks.
Kuseryansyah mencontohkan, dalam pemberitaan yang belum lama ini ramai kasus di mana ada seorang korban Pinjol yang terjerat utang di puluhan aplikasi. Padahal jika menggunakan Pindar yang legal hal itu dipastikan tidak mungkin terjadi, karena sesuai regulasi pengguna hanya akan diperbolehkan memiliki pinjaman di fintech lending secara bersamaan maksimal di 3 platform berbeda.
“Repositioning Pindar ini bukan sekadar ganti baju saja. Kami di AFPI secara intensif dipandu oleh regulator untuk tata kelola yang baik. Dengan Pindar, kami ada di posisi confidence untuk menyalurkan pinjaman yang layak karena kami bisa proyeksikan dana ini dipinjam oleh responsible lender yang akan melakukan repayment,” ujar Kuseryansyah.
Reposisi ke Pindar menjadi langkah urgent yang dinilai AFPI dapat mengembalikan industri fintech ini ke lajur yang lebih ideal. Dengan menjadikan Pindar sebagai top of mind di masyarakat, diharapkan kasus-kasus Pinjol ilegal bisa lebih diminimalisir lagi, sehingga cita-cita untuk meningkatkan taraf inklusi keuangan bisa terwujud sebagai mana mestinya.


